
ข่าวประชาสัมพันธ์: 5 ตุลาคม 2026
เราช่วยคุณเปลี่ยนข้อกำหนดการคำนวณคาร์บอนที่ซับซ้อนให้กลายเป็นเรื่องง่ายและใช้อ้างอิงได้
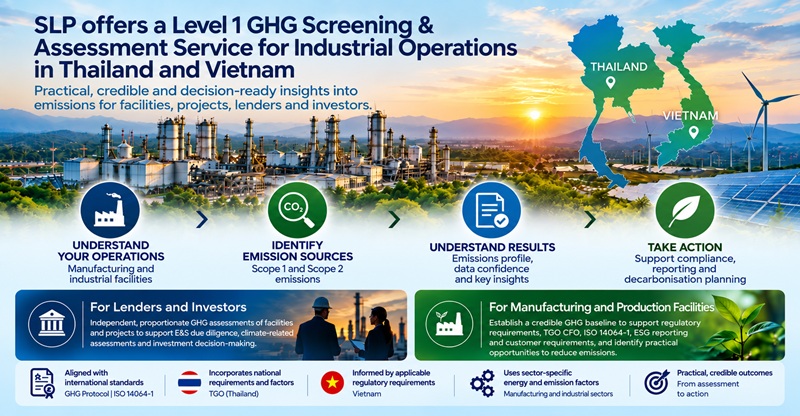
เอสแอลพี เอ็นไวรอนเมนทอล ได้เปิดตัวบริการใหม่ล่าสุดในการให้บริการตรวจประเมินและการจัดทำบัญชีก๊าซเรือนกระจก (GHG Emission Assessment & Inventory Service) สำหรับโรงงานและสถานประกอบกิจการในประเทศไทยและประเทศเวียดนามโดยเฉพาะ เราช่วยให้คุณได้เข้าใจและสามารถประเมินปริมาณการปล่อยก๊าซเรือนกระจกจากการดำเนินกิจการของท่านได้ อีกทั้งยังให้การสนับสนุนแก่ผู้พัฒนาโครงการ ผู้ให้สินเชื่อ นักลงทุนและสถาบันการเงิน ที่มีต้องการประเมินการปลดปล่อยก๊าซเรือนกระจกที่เกิดขึ้นสำหรับโครงการที่อยู่ระหว่างการพัฒนาหรือการดำเนินงานที่มีอยู่ในปัจจุบันอีกด้วย
สืบเนื่องจากแรงกดดันที่เพิ่มขึ้นทั้งจากหน่วยงานกำกับดูแล นักลงทุน ลูกค้าตลอดจนห่วงโซ่อุปทานที่บังคับให้องค์กรต่าง ๆ ต้องทำความเข้าใจและเปิดเผยข้อมูลปริมาณการปล่อยก๊าซเรือนกระจกของโครงการของตน ซึ่งนำไปสู่คำถามที่ดูเรียบง่าย แต่กลับมีความซับซ้อนว่า:
“ก๊าซเรือนกระจกที่พวกเราปล่อยออกมาจริง ๆ นั้นมีปริมาณเท่าไหร่? และเราจะรายงานที่มาของตัวเลขดังกล่าวได้อย่างไร?”
ด้วยบริการใหม่ของเอสแอลพี เราสามารถให้คำตอบแก่ท่านได้
เราเปลี่ยนกระบวนการประเมินที่ซับซ้อนให้เป็นเรื่องที่เข้าใจง่ายและนำไปปฏิบัติได้จริง
เอสแอลพี ได้พัฒนาเครื่องมือในการคัดกรองและประเมินปริมาณการปล่อยก๊าซเรือนกระจกขั้นที่ 1 (Level 1 GHG Screening & Assessment Tool) ซึ่งเป็นเครื่องมืออันเป็นกรรมสิทธิ์เฉพาะของทางบริษัทที่ช่วยให้ผู้ประเมินที่มีประสบการณ์สามารถใช้เพื่อระบุและประเมินการปล่อยก๊าซเรือนกระจกได้อย่างเป็นระบบ ทั้งใน Scope 1 และ Scope 2 ของสถานประกอบกิจการหรือโครงการต่าง ๆ
โดยเครื่องมือนี้จะทำการนำค่าสัมประสิทธิ์การปล่อยก๊าซเรือนกระจก (Emission Factors) ที่ได้รับการควบคุม หลักเกณฑ์การจัดทำบัญชีก๊าซเรือนกระจกที่ได้รับการยอมรับ ค่ามาตรฐานเกณฑ์อ้างอิงด้านพลังงานในแต่ละภาคส่วนและข้อมูลเฉพาะของประเทศไทยและประเทศเวียดนามมาใช้ในการคำนวณ เพื่อตอบโจทย์การใช้งานอย่างกว้างขวางครอบคลุมกิจกรรมต่าง ๆ ที่เกี่ยวข้องกับการดำเนินกิจการโรงงานและสถานประกอบการผลิตที่มีความหลากหลายอีกด้วย
เครื่องมือนี้ถูกออกแบบมาสำหรับโรงงานและสถานประกอบการผลิตที่มีความหลากหลาย
วิธีที่ใช้ในประเมินขั้นที่ 1 (Level 1) นั้นได้ถูกออกแบบมาครอบคลุมทั้งกิจการโรงงานและสถานประกอบการผลิตที่มีความหลากหลาย ตั้งแต่อุตสาหกรรมการผลิตอาหารและเครื่องดื่ม พลาสติกและบรรจุภัณฑ์ ผลิตภัณฑ์อุปโภคบริโภค ผลิตภัณฑ์อิเล็กทรอนิกส์และอุปกรณ์อิเล็กทรอนิกส์ การผลิตยานยนต์และชิ้นส่วนยานยนต์ สิ่งทอและเครื่องนุ่งห่ม เคมีภัณฑ์ เภสัชภัณฑ์ วัสดุก่อสร้างไปจนถึงการดำเนินกิจการของโรงงานทั่วไป โดยวิธีการดังกล่าวยังสามารถปรับเปลี่ยนให้มีความเหมาะสมเพื่อให้รองรับกับสถานประกอบกิจการที่มีกระบวนการทำงานที่เฉพาะทาง แหล่งพลังงานหรือเส้นทางการปล่อยมลพิษที่มีความเจาะจงสูง ด้วยความชำนาญของเอสแอลพีจะช่วยกำหนดวิธีการประเมินที่เหมาะสมตามประเภทกิจกรรม ขนาด และ ความซับซ้อนของสถานประกอบการนั้น ๆ ได้
โดยพิจารณาจากองค์ประกอบต่าง ๆ ตามความเหมาะสม ได้แก่:
- การเผาไหม้เชื้อเพลิงโดยตรงและแหล่งการปล่อยก๊าซเรือนกระจกอื่น ๆ ตาม Scope 1
- การใช้ไฟฟ้าที่ซื้อจากภายนอกและแหล่งพลังงานอื่น ๆ ตาม Scope 2
- การปล่อยก๊าซจากกระบวนการผลิต (Process Emissions)
- สารทำความเย็นและการปล่อยก๊าซรั่วไหลอื่น ๆ (Fugitive Emissions)
- ชีวมวล (Biomass) และพลังงานหมุนเวียน
- ค่าสัมประสิทธิ์การปล่อยก๊าซเรือนกระจกที่เฉพาะเจาะจงตามแต่ละประเทศ
- ค่าอ้างอิงด้านความเข้มในการใช้พลังงานของภาคอุตสาหกรรมและกระบวนการผลิต
- ปริมาณการผลิต รวมถึงลักษณะเฉพาะของเทคโนโลยีและกระบวนการผลิต
- คุณภาพ ความครบถ้วนและระดับความเชื่อมั่นของข้อมูลที่ใช้เป็นพื้นฐานในการประเมิน
วิธีการประเมินนี้อ้างอิงหลักการบัญชีก๊าซเรือนกระจก (GHG Accounting) ที่ได้รับการยอมรับในระดับสากลและแนวปฏิบัติที่ดีของอุตสาหกรรมในระดับสากล ควบคู่ไปกับข้อมูลและค่าอ้างอิงเปรียบเทียบ (Benchmarks) ระดับประเทศที่เกี่ยวข้อง รวมถึงวิธีการคำนวณและค่าสัมประสิทธิ์การปล่อยก๊าซเรือนกระจกขององค์การบริหารจัดการก๊าซเรือนกระจก (TGO) ในประเทศไทย ตลอดจนข้อมูลด้านกฎระเบียบและข้อมูลก๊าซเรือนกระจกระดับชาติที่เกี่ยวข้องของประเทศเวียดนาม
ทั้งนี้ เอสแอลพีตระหนักว่าข้อมูลประมาณการแต่ละประเภทนั้นมีระดับความน่าเชื่อถือที่แตกต่างกัน ดังนั้นในการประเมินจึงมีการแยกแยะอย่างชัดเจนว่าข้อมูลนั้นเป็นข้อมูลที่ได้มาจากการวัดจริง ข้อมูลประมาณการเฉพาะโครงการ ข้อมูลประมาณการที่อ้างอิงจากค่ามาตรฐานและข้อมูลที่ไม่ครบถ้วน เพื่อช่วยให้ลูกค้าและผู้ให้กู้นั้นไม่เพียงแต่เข้าใจการรายงานผลการปล่อยก๊าซแต่ยังสามารถประเมินความน่าเชื่อถือของข้อมูลและสมมติฐานที่อยู่เบื้องหลังตัวเลขเหล่านั้นได้อีกด้วย
ในการประเมินก๊าซเรือนกระจกนี้ช่วยสนับสนุนสองตลาดที่สำคัญ คือ
- โรงงานและสถานประกอบกิจการ
บริการนี้เหมาะอย่างยิ่งสำหรับโรงงานและสถานประกอบกิจการรายแห่ง ที่กำลังก้าวสู่การจัดทำบัญชีก๊าซเรือนกระจกอย่างเป็นระบบเป็นครั้งแรก เช่น องค์กรที่เริ่มดำเนินการเพื่อตอบสนองทั้งต่อข้อกำหนดของลูกค้าหรือห่วงโซ่อุปทาน การดำเนินการตามโครงการด้าน ESG และความยั่งยืน ตามความคาดหวังของนักลงทุนหรือเพื่อข้อกำหนดทางกฎหมายที่อาจมีการกำหนดขึ้นในอนาคต
โรงงานหลายแห่งในประเทศไทยถูกกำหนดให้เป็นโรงงานควบคุมภายใต้ข้อกำหนดด้านการจัดการการใช้พลังงานและรวมถึงยังถูกกำหนดให้ต้องมีการรายงานการใช้พลังงาน ตามพระราชบัญญัติการส่งเสริมการอนุรักษ์พลังงาน พ.ศ. 2535 และ ฉบับแก้ไขเพิ่มเติม ในประเทศเวียดนามเองสถานประกอบการบางประเภทก็ถูกกำหนดให้มีหน้าที่ต้องจัดทำและรายงานบัญชีก๊าซเรือนกระจก ตามกฎหมายว่าด้วยการคุ้มครองสิ่งแวดล้อม ฉบับที่ 72/2020/QH14 และ กฤษฎีกาฉบับที่ 06/2022/ND-CP และฉบับแก้ไขเพิ่มเติม ดังนั้น ในการจัดทำรายงาน เครื่องมือคัดกรองและประเมินการปล่อยก๊าซเรือนกระจกขั้นต้นของ เอสแอลพี จะช่วยเป็นจุดเริ่มต้นเชิงปฏิบัติสำหรับโรงงานอุตสาหกรรมและสถานประกอบการด้านการผลิต ในการประมาณปริมาณการปล่อยก๊าซเรือนกระจกใน Scope 1 และ Scope 2 อีกทั้งยังช่วยระบุข้อมูลส่วนที่ไม่ครบถ้วน รวมไปถึงการประเมินความจำเป็นในการประเมินหรือจัดทำบัญชีก๊าซเรือนกระจกอย่างละเอียด เพื่อให้สอดคล้องกับข้อกำหนดด้านกฎหมายที่เกี่ยวข้อง ความต้องการของลูกค้า และข้อกำหนดในการรายงานด้าน ESG อีกด้วย
การประเมินขั้นที่ 1 ได้รับการออกแบบให้เป็นจุดเริ่มต้นที่ปฏิบัติได้จริงสำหรับสถานประกอบการที่ยังไม่มีการจัดทำบัญชีก๊าซเรือนกระจกอย่างเป็นระบบ โดยช่วยสร้างข้อมูลฐาน (Baseline) ที่น่าเชื่อถือ และระบุประเด็นสำคัญที่ควรได้รับการปรับปรุงก่อนการพัฒนาไปสู่การจัดทำบัญชีก๊าซเรือนกระจกที่ละเอียดมากยิ่งขึ้น ไม่ว่าจะเป็นการทวนสอบข้อมูลหรือการวางแผนและดำเนินมาตรการลดการปล่อยก๊าซเรือนกระจก
เอสแอลพีสามารถสนับสนุนสถานประกอบการในการตอบสนองต่อประเด็นและข้อกำหนดต่าง ๆ ดังต่อไปนี้:
- การทำบัญชีก๊าซเรือนกระจกภายใต้ข้อกำหนด
- โครงการคาร์บอนฟุตพริ้นท์ขององค์กร (Carbon Footprint for Organization: CFO) ของ TGO ในประเทศไทย
- มาตรฐาน ISO 14064-1 และข้อริเริ่มที่เกี่ยวข้องกับการจัดทำบัญชีก๊าซเรือนกระจก (GHG Inventory)
- การรายงานด้านความยั่งยืนและ ESG ขององค์กร
- ข้อกำหนดด้านการเปิดเผยข้อมูลคาร์บอนจากลูกค้าและห่วงโซ่อุปทาน (Supply Chain)
- ข้อกำหนดจากนักลงทุนและสถาบันการเงิน
- โครงการภายในองค์กรเพื่อการลดก๊าซเรือนกระจกและการลดคาร์บอน (Decarbonisation)
บริการขั้นที่ 1 นี้ได้รับการออกแบบโดยมุ่งเน้นที่สถานประกอบกิจการรายแห่ง มากกว่าการจัดทำบัญชีก๊าซเรือนกระจกในระดับองค์กร หากองค์กรมีความต้องการในการจัดทำบัญชีก๊าซเรือนกระจกที่ครอบคลุมหลายส่วนงาน เช่น กิจกรรมในสำนักงานใหญ่ คลังสินค้า กิจกรรมการกระจายสินค้าหรือการดำเนินงานอื่น ๆ ภายในองค์กร ทางเอสแอลพีก็สามารถทำการประเมินการปล่อยก๊าซเรือนกระจกแบบแยกส่วนกิจกรรมตามความเหมาะสม เพื่อให้สอดคล้องกับความต้องการด้านการรายงานขององค์กรนั้น ๆ
- การประเมินก๊าซเรือนกระจกในโครงการต่าง ๆ ที่อยู่ระหว่างการพัฒนา รวมถึงผู้ให้กู้และนักลงทุน
สำหรับโครงการที่อยู่ระหว่างการพัฒนา เอสแอลพีสามารถประมาณปริมาณการปลดปล่อยก๊าซเรือนกระจกเบื้องต้นตาม Scope 1 และ Scope 2 ของโครงการจากระดับขั้นของการพัฒนาของโครงการ กิจกรรมที่จะเกิดขึ้น แหล่งพลังงานที่ใช้ ลักษณะขั้นตอนการผลิต รวมถึงข้อมูลอื่น ๆ ที่มีอยู่ ณ ขณะนั้น
ซึ่งสิ่งเหล่านี้จะช่วยสนับสนุนนักพัฒนา ผู้ให้กู้และนักลงทุนดังต่อไปนี้:
- การตรวจสอบวิเคราะห์สถานะด้านสิ่งแวดล้อมและสังคม (E&S Due Diligence)
- การประเมินที่เกี่ยวข้องกับเปลี่ยนแปลงสภาพภูมิอากาศ (Climate-related Assessments)
- การพิจารณาการจัดหาเงินทุนโครงการและการทบทวนการลงทุน
- การประมาณการการปล่อยก๊าซเรือนกระจก (GHG) ในระยะเริ่มต้นของโครงการ
- การพิจารณาความจำเป็นในการจัดทำบัญชีก๊าซเรือนกระจก หรือ การประเมินเฉพาะทางในระดับที่มีรายละเอียดมากขึ้น
สำหรับผู้ให้กู้และนักลงทุน การประเมินนี้จะช่วยให้สามารถระบุ:
- แหล่งกำเนิดการปล่อยก๊าซเรือนกระจกหลัก
- ปริมาณการปล่อยก๊าซเรือนกระจกตาม Scope 1 และ Scope 2 ต่อปีโดยประมาณ
- การปล่อยก๊าซเรือนกระจกจากกระบวนการผลิตที่มีนัยสำคัญ
- ข้อมูลที่ยังไม่ครบถ้วนและประเด็นที่มีความไม่แน่นอนที่มีผลต่อการประเมิน
- ความเข้มการปล่อยก๊าซเรือนกระจก (Emissions Intensity) และค่าเปรียบเทียบที่เกี่ยวข้องกับภาคอุตสาหกรรม
- ประเด็นด้านการเปลี่ยนแปลงสภาพภูมิอากาศที่อาจมีนัยสำคัญต่อโครงการหรือธุรกิจ
- การพิจารณาความจำเป็นในการดำเนินการประเมิน GHG เชิงลึกเพิ่มเติมหรือการศึกษาวิเคราะห์เฉพาะทางโดยผู้เชี่ยวชาญ
แนวทางดังกล่าวช่วยให้ผู้ให้สินเชื่อและนักลงทุนได้รับการประเมินก๊าซเรือนกระจกที่มีความโปร่งใส อ้างอิงหลักฐานที่ตรวจสอบได้และเหมาะสมกับวัตถุประสงค์ของการตรวจสอบสถานะ (Due Diligence) โดยไม่จำเป็นต้องดำเนินการจัดทำบัญชีก๊าซเรือนกระจกแบบเต็มรูปแบบ
มากกว่าเป็นเพียงตัวเลข
การประเมินก๊าซเรือนกระจกไม่ควรเป็นเพียงการจัดทำตัวเลขที่อยู่ในรูปของ “tCO₂e” เท่านั้น
แนวทางการประเมินของเอสแอลพียังครอบคลุมถึงการระบุว่าการปล่อยก๊าซเรือนกระจกเกิดขึ้นจากแหล่งใด คำนวณขึ้นด้วยวิธีการใดและผลการประเมินมีระดับความน่าเชื่อถือเพียงใด
ผลลัพธ์ของการประเมินจึงสามารถนำเสนอข้อมูลได้ดังต่อไปนี้
- ค่าฐานก๊าซเรือนกระจก (GHG Baseline) – ภาพรวมเชิงปริมาณของการปล่อยก๊าซเรือนกระจกใน Scope 1 และ Scope 2
- ข้อมูลลักษณะแหล่งกำเนิดการปล่อยก๊าซเรือนกระจก (Source Profile) – การระบุแหล่งกำเนิดหลักที่เป็นสาเหตุสำคัญของการปล่อยก๊าซเรือนกระจก
- การประเมินคุณภาพข้อมูล (Data Quality Assessment) – การแยกแยะข้อมูลที่เป็นข้อมูลจริง ข้อมูลประมาณการ ค่ามาตรฐานอ้างอิงและข้อมูลที่ไม่ครบถ้วน
- การประเมินประเด็นที่มีนัยสำคัญ (Materiality Assessment) – การระบุว่าข้อมูลที่ไม่ครบถ้วนดังกล่าวใดมีนัยสำคัญที่อาจส่งผลต่อผลการประเมิน
- แผนการปรับปรุงเชิงปฏิบัติ (Practical Improvement Plan) – ข้อเสนอแนะเพื่อปรับปรุงการเก็บรวบรวมข้อมูล การบริหารจัดการข้อมูลและการจัดทำรายงานในอนาคต
- แนวทางสู่การประเมินในระดับที่ละเอียดมากขึ้น (Pathway to More Detailed Assessment) – การพิจารณาความเหมาะสมในการดำเนินการจัดทำบัญชีก๊าซเรือนกระจกตามมาตรฐาน ISO 14064-1 การทวนสอบบัญชีก๊าซเรือนกระจก การรับรองคาร์บอนฟุตพริ้นท์ การจัดทำแผนลดการปล่อยก๊าซเรือนกระจก หรือการใช้บริการเฉพาะทางอื่นที่เกี่ยวข้องเพิ่มเติม
ยึดหลักและแนวปฏิบัติระดับสากล สอดคล้องกับบริบทในแต่ละประเทศและปรับให้เหมาะสมกับลักษณะของสถานประกอบกิจการหรือโครงการแต่ละแห่ง
จากประสบการณ์ของเอสแอลพีในการดำเนินโครงการทั่วภูมิภาคเอเชียตะวันออกเฉียงใต้ ช่วยให้มั่นใจได้ว่าการวิเคราะห์จะคำนึงถึงข้อกำหนดทางกฎหมายที่เกี่ยวข้อง ค่าสัมประสิทธิ์การปล่อยก๊าซเรือนกระจกระดับชาติและข้อมูลเฉพาะของแต่ละภาคส่วนได้อย่างเหมาะสม เพื่อให้สอดคล้องกับบริบทของสถานประกอบการหรือโครงการในแต่ละพื้นที่ แทนที่จะอาศัยข้อมูลอ้างอิงสากลในลักษณะทั่วไปเพียงอย่างเดียว โดยปัจจุบันฐานข้อมูลที่ผ่านการควบคุมและตรวจสอบคุณภาพของเอสแอลพีครอบคลุมอุตสาหกรรมการผลิตและแหล่งพลังงานที่หลากหลาย อีกทั้งยังได้รับการออกแบบให้สามารถพัฒนาได้อย่างต่อเนื่องเพื่อรองรับข้อมูล กฎระเบียบและมาตรฐานอ้างอิงที่เกี่ยวข้องซึ่งอาจมีเพิ่มเติมในอนาคต
จากการประเมินสู่การลงมือปฏิบัติจริง
การบริการประเมินการปล่อยก๊าซเรือนกระจกของเอสแอลพีถูกออกแบบมาเพื่อเป็นจุดเริ่มต้นเชิงปฏิบัติจริง มิใช่เป็นเพียงจุดสิ้นสุดของกระบวนการประเมิน
จากการประเมินเบื้องต้นนั้น เอสแอลพีสามารถที่จะให้ความช่วยเหลือในการให้บริการลูกค้าทางด้านการจัดทำบัญชีก๊าซเรือนกระจกและบัญชีคาร์บอนในระดับที่ละเอียดมากยิ่งขึ้น การประเมินความเสี่ยงและความเปราะบางด้านสภาพภูมิอากาศ การวางแผนลดการปล่อยก๊าซเรือนกระจกและการมุ่งสู่การปล่อยคาร์บอนสุทธิเป็นศูนย์ (Decarbonisation Planning) การตรวจสอบวิเคราะห์สถานะด้านสภาพภูมิอากาศที่เกี่ยวข้อง (Climate-related Due Diligence) ตลอดจนบริการด้านสภาพภูมิอากาศอื่น ๆ โดยเอสแอลพีจะเลือกใช้วิธีการและระดับการประเมินที่เหมาะสมกับความต้องการของลูกค้าแต่ละราย
สำหรับ ผู้ให้กู้และนักลงทุน ผลการประเมินสามารถบูรณาการเข้ากับการตรวจสอบวิเคราะห์สถานะด้านสิ่งแวดล้อมและสังคม (E&S Due Diligence) และการประเมินความเสี่ยงด้านสภาพภูมิอากาศ เพื่อช่วยในการตัดสินใจด้านการลงทุนและการจัดหาเงินทุนได้อย่างมีประสิทธิภาพ
สำหรับ โรงงานและสถานประกอบการผลิต การประเมินดังกล่าวเป็นรากฐานสำคัญในการจัดทำระบบบริหารจัดการก๊าซเรือนกระจกที่มีความน่าเชื่อถือและการพัฒนาแผนการลดการปล่อยก๊าซเรือนกระจกที่สามารถนำไปปฏิบัติได้จริงในระยะยาวอีกด้วย